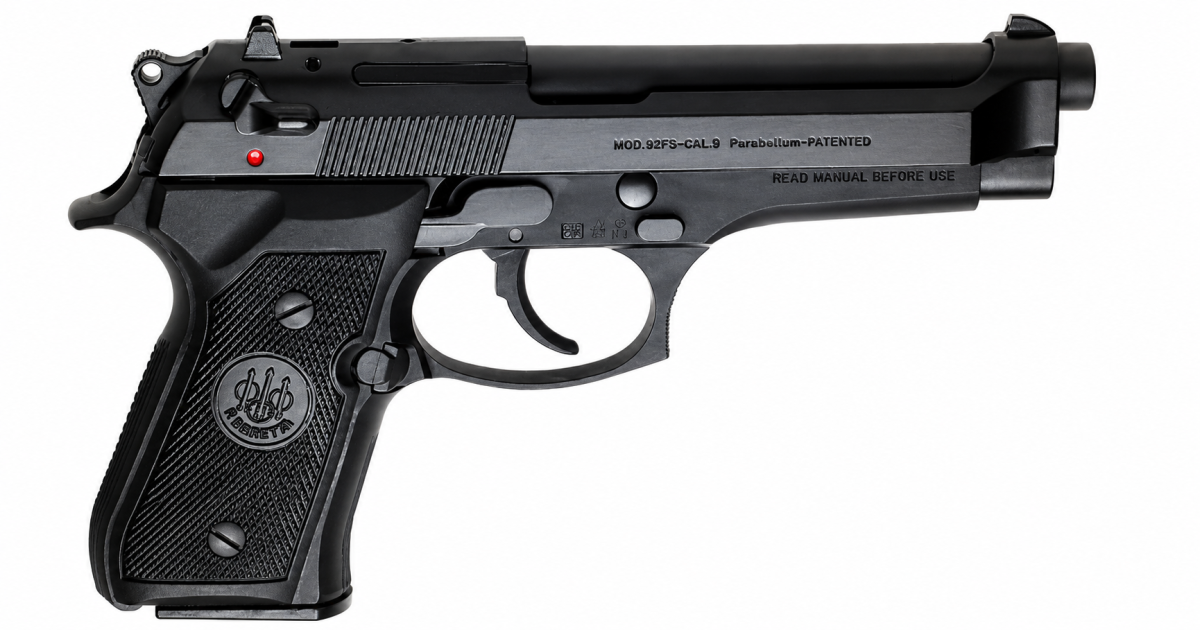
1. Beretta Ruger difesa riarmo e la scalata a Wall Street. Non è una storia di finanza
L’operazione
Pietro Gussalli Beretta, amministratore delegato dell’omonimo gruppo, ha rilasciato un’intervista al Corriere della Sera in cui racconta come Wall Street ‘gli abbia insegnato molto’ e come la presenza americana del gruppo abbia superato i 2 miliardi di esposizione complessiva grazie all’accordo con Sturm Ruger. Il Corriere la tratta come una storia di successo industriale italiano all’estero. È qualcosa di più e di diverso.
La vicenda è questa. Beretta Holding, il veicolo familiare lussemburghese che controlla il gruppo, ha silenziosamente acquisito quasi il 10% di Sturm Ruger, il principale produttore di armi leggere americano dopo Smith & Wesson, quotato al NYSE. Quando la quota è diventata pubblica, Ruger ha adottato una poison pill, una misura anti-scalata. Beretta ha risposto chiedendo di nominare quattro consiglieri su nove nel board. Ruger ha definito l’operazione una ‘scalata strisciante’ e ha accusato Beretta di non negoziare in buona fede. Lo scontro si è risolto ad aprile 2026 con un accordo: Beretta salirà fino al 25% del capitale tramite OPA parziale a 44,8 dollari per azione, con un premio del 20%. Potrà nominare due amministratori indipendenti. In cambio si impegna a tre anni di standstill, nessuna azione ostile, voto allineato con il board salvo casi specifici. Ruger resterà quotata e indipendente.
Gussalli Beretta ha descritto l’operazione con il linguaggio del gruppo da sempre: ‘acquisire senza soffocare, entrare senza occupare’. Un approccio decentralizzato che lascia autonomia alle società partecipate. È la stessa formula usata per tutte le oltre 50 controllate del gruppo, da Sako in Finlandia a Stoeger negli USA, da Burris Optics per l’ottica a RUAG Ammotec per le munizioni, acquisita in Svizzera nel 2022. Il messaggio è sempre lo stesso: non siamo qui per comandare, siamo qui per costruire valore insieme.
Il problema non è la formula. Il problema è ciò che la formula nascondere c.osa è diventato Beretta
Beretta è una delle poche aziende al mondo che può vantare una continuità produttiva dal 1526 ad oggi, cinque secoli di storia ininterrotta nella Val Trompia bresciana. Per secoli ha significato pistole e fucili per il mercato civile, la caccia, lo sport, le forze dell’ordine. Questa storia è reale, e Gussalli Beretta la racconta con orgoglio.
Quello che la storia non racconta è che quella stessa azienda, nel 2026, è qualcosa di strutturalmente diverso da quello che era anche solo dieci anni fa. Il 40% del fatturato viene oggi dalla difesa. Con RUAG Ammotec che produce munizioni per metà degli eserciti europei, con le divisioni ottica e sistemi di puntamento, con i contratti militari in crescita in tutto il perimetro NATO, Beretta non è più un’azienda che produce armi anche per i militari. È un’azienda della difesa che produce anche armi civili. La differenza non è semantica.
I numeri lo confermano. Nel 2024 il gruppo ha chiuso con 1,67 miliardi di dollari di ricavi e un EBITDA di 253 milioni di euro. Nel 2025 il fatturato consolidato è salito a circa 1,9 miliardi con un EBITDA di 287 milioni. La crescita è costante, accelerata, e si concentra esattamente nel segmento difesa. Il mercato civile cresce in modo stabile ma è la difesa che tira. In un anno in cui la spesa militare mondiale ha raggiunto il record storico di 2.887 miliardi di dollari, undicesimo anno consecutivo di crescita secondo il SIPRI, e in cui la sola capacità europea di produzione di munizioni è passata da 300.000 colpi l’anno nel 2022 a una stima di 2 milioni entro fine 2025, essere il principale produttore europeo di munizioni tramite RUAG Ammotec è una posizione di rendita straordinaria.
Il timing dell’operazione Ruger
L’accordo con Ruger non è casuale ne’ improvvisato. Va letto nel contesto di tre dinamiche convergenti che rendono il 2025-2026 il momento migliore possibile per consolidare una posizione nel mercato americano delle armi.
Prima dinamica: il riarmo europeo. Il piano ReArm Europe, poi ribattezzato Readiness 2030, prevede la mobilitazione di 800 miliardi di euro in spesa militare attraverso l’UE. La NATO ha alzato la soglia di spesa al 3,5% del PIL per i paesi membri. Tra il 2020 e il 2025 la spesa per la difesa degli stati UE è aumentata del 62,8%, gli investimenti del 150%. In Italia, sotto il governo Meloni, sono stati approvati 78 programmi di riarmo per 36,4 miliardi di euro pluriennali. Chiunque sia posizionato lungo la filiera produttiva della difesa, dalle munizioni alle ottiche alle armi leggere, è seduto su un fiume di denaro pubblico che crescerà per almeno un decennio.
Seconda dinamica: il protezionismo americano. Con Trump alla Casa Bianca e la retorica del Buy American che permea ogni decisione industriale, la finestra per entrare nel mercato americano della difesa senza attivare riflessi protezionistici si sta restringendo. Beretta lo sa. L’operazione Ruger, costruita con il linguaggio della partnership e del rispetto dell’indipendenza americana, è una corsa contro il tempo mascherata da accordo finanziario ordinario. Meglio entrare ora da socio di minoranza rispettoso che essere esclusi domani da normative che privilegiano i produttori locali nei contratti militari federali.
Terza dinamica: la convergenza tra mercato civile e militare delle armi leggere. Ruger produce principalmente per il mercato civile americano, il più grande al mondo. Ma il confine tra civile e militare nelle armi leggere si è quasi dissolto. I programmi di addestramento delle forze speciali, le forniture alle forze di polizia, i contratti per l’esportazione verso paesi alleati NATO, il mercato dell’Ucraina che ha consumato quantità industriali di armi leggere in tre anni di guerra: tutto passa attraverso produttori come Ruger. Avere due seggi nel board di Ruger significa avere voce in capitolo su queste decisioni strategiche prima ancora che diventino contratti pubblici.
Il linguaggio del potere che non si dichiara
C’è un filo che collega la strategia di Beretta con quella di altri grandi operatori del potere economico e industriale contemporaneo: il potere si costruisce sempre dicendo di non cercarlo. Beretta dice di non voler controllare Ruger, di voler solo essere un partner strategico, di rispettare l’indipendenza americana. È esattamente il linguaggio con cui si entra senza fare rumore, con cui si ottengono i seggi nei board prima che qualcuno si accorga di cosa stia accadendo, con cui si trasforma una partecipazione di minoranza in influenza reale sulle decisioni strategiche.
Non è una critica morale. È una descrizione di come funziona l’espansione industriale nel settore della difesa. Leonardo, Rheinmetall, Thales, BAE Systems hanno fatto la stessa trasformazione negli ultimi dieci anni: da produttori di sistemi d’arma a integratori di filiera con presenza capillare nei board e nelle catene di fornitura dei principali mercati mondiali. Beretta la sta facendo in modo più silenzioso, attraverso acquisizioni graduali di aziende civili che hanno un doppio utilizzo militare, senza la visibilità dei grandi contratti governativi ma con risultati analoghi in termini di posizionamento.
Il caso italiano ha una specificità che vale la pena sottolineare. Beretta è un’azienda privata, di proprietà familiare, che non risponde a nessun azionista pubblico ne’ a nessun parlamento. Le sue scelte industriali, i suoi acquisti, i suoi posizionamenti geopolitici sono decisioni di una famiglia, i Gussalli Beretta, che produce armi da cinquecento anni e che si trova oggi a gestire un portafoglio che include munizioni per la NATO, ottiche per i fucili da cecchino, pistole per le forze dell’ordine di mezzo mondo e una quota crescente di uno dei principali produttori di armi americani. Tutto questo senza che nessuna istituzione democratica italiana abbia mai discusso se e come questo posizionamento serva l’interesse nazionale.
Il mercato che non si ferma
Nel 2025 il pianeta ha speso 2.887 miliardi di dollari in armamenti. È il massimo storico. È il prodotto di una scelta politica diffusa: di fronte all’incertezza internazionale, i governi rispondono comprando armi. Il piano ReArm Europe da 800 miliardi non è un’anomalia: è la normalizzazione di una logica di guerra permanente che si finanzia con debito pubblico e si giustifica con la minaccia russa, cinese, jihadista, o qualunque altra minaccia sia disponibile nel momento in cui serve una giustificazione.
In questo contesto, Beretta non è una storia di successo imprenditoriale da celebrare sul Corriere della Sera. È una storia di posizionamento industriale in un mercato che cresce perché i governi scelgono di farlo crescere, a scapito di ogni altra priorità. La famiglia che produce armi dal 1526 si trova nel posto giusto al momento giusto, non per caso ma per una strategia costruita pazientemente nel corso di un decennio. Più che Wall Street ha insegnato molto a Beretta, è il riarmo occidentale che ha trasformato Beretta in qualcosa che cinquecento anni di storia non avevano mai prodotto: un operatore sistemico del complesso militare-industriale globale.
Il titolo sul Corriere dice: per noi USA, con Ruger siamo saliti a quota 2 miliardi. Non è sbagliato. È incompleto.
Leggi Anche:https://kratologos.it/sistema-guerra-sorveglianza-mercato/
I libri di Romano Dellamore
 Novità
L’Anticristo
Peter Thiel, Palantir e la PayPal Mafia
 Architetture del Controllo
Sorveglianza, armi autonome, guerra privatizzata
Newsletter
Un capitolo in regalo
Lascia la mail e scarichi subito il capitolo de L’Anticristo sulla causa che ha chiuso Gawker. Poi ti scrivo solo quando pubblico qualcosa che vale il tuo tempo.
Fonte: https://kratologos.it/beretta-ruger-difesa-riarmo-wall-street/ · Romano Dellamore, kratologos.it · Pubblicato il 1 Giugno 2026